Recesión, consumo y exportaciones: las señales que llevaron a J.P. Morgan a anticipar menos crecimiento económico
 Herakles03Updated 55 minutes Ago5 Mins read
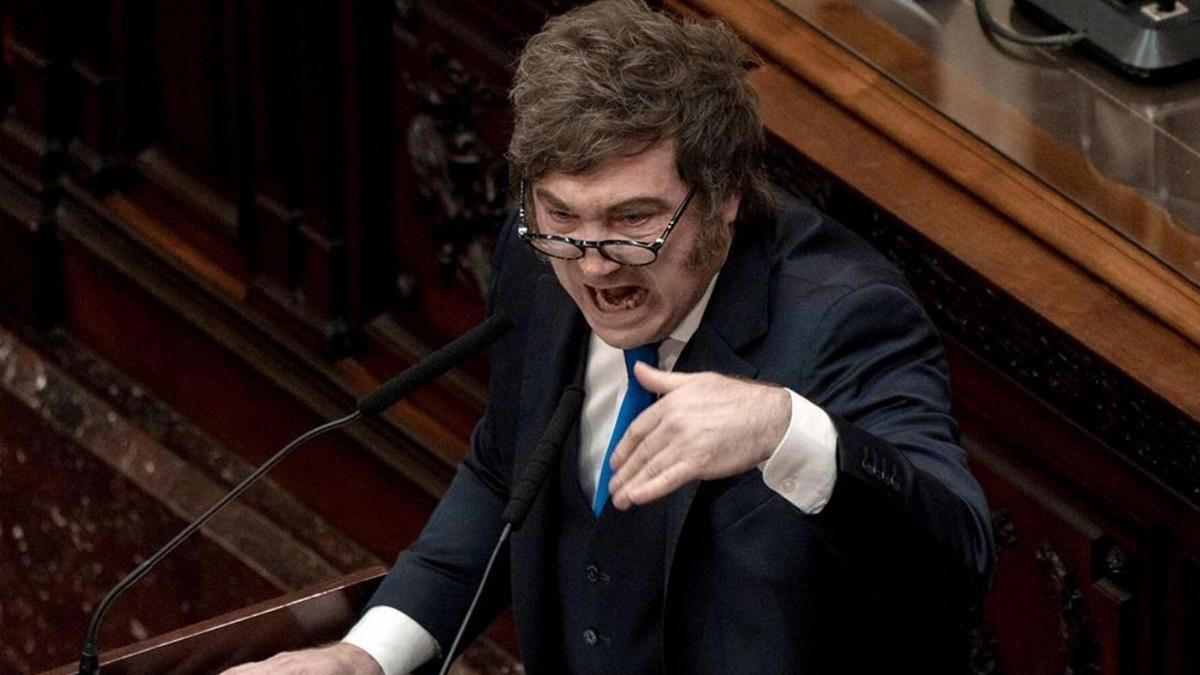

La diferencia entre ambos diagnósticos no implica que exista actualmente una confirmación estadística de una recesión técnica. Para determinarla con el criterio de dos trimestres consecutivos de caída, todavía deben conocerse los datos oficiales completos del tercer trimestre. El segundo trimestre mostró una baja de 0,6%, mientras que la contracción del tercero es, por ahora, una proyección de JP Morgan. La discusión pasa entonces por si la caída observada en julio constituye un retroceso puntual dentro de una economía que sigue creciendo en tendencia o si anticipa una contracción más extendida durante la segunda mitad del año.
El escenario que observa el mercado agrega otro elemento al contraste. El riesgo país superó los 600 puntos básicos durante septiembre, en un contexto marcado por la caída de los bonos argentinos, una menor acumulación de reservas y dudas sobre el financiamiento de los vencimientos de deuda de 2027. El indicador elaborado por JP Morgan acumuló una suba superior al 50% desde el mínimo registrado en julio, cuando rondaba los 400 puntos.
Así, mientras Milei sostiene que los indicadores desestacionalizados pueden exagerar la volatilidad y que la tendencia de la economía continúa siendo positiva, JP Morgan tomó los últimos datos de actividad como una señal para revisar a la baja sus perspectivas. El dato que terminará de definir el debate será la evolución de la actividad durante agosto y septiembre, junto con la capacidad de la economía para revertir la fuerte caída registrada en julio.
El problema no es solamente julio La primera clave del informe es que J.P. Morgan no interpreta el derrumbe de julio como un dato aislado. La entidad reconoce que hubo factores extraordinarios que afectaron ese mes —entre ellos un día hábil menos, cortes de gas y condiciones climáticas adversas— y advierte que la serie mensual viene mostrando volatilidad.
Sin embargo, el banco también observa debilidad en los datos disponibles de agosto. La consultora Analytica estimó un rebote mensual de apenas 0,7%, insuficiente para recuperar lo perdido en julio. De mantenerse ese nivel durante septiembre, el tercer trimestre terminaría por debajo del segundo.
El punto central es, entonces, si el desplome de julio fue un shock transitorio o si expuso una economía que ya venía perdiendo impulso. El PBI había retrocedido 0,6% en el segundo trimestre y la nueva proyección de J.P. Morgan plantea que la contracción podría continuar.
Industria, comercio y construcción muestran la debilidad La composición del dato también es relevante. En julio, el comercio cayó 5,1% interanual y la industria manufacturera retrocedió 4,6%. Entre ambas actividades explicaron 1,3 puntos porcentuales de la caída interanual del EMAE.
El informe de J.P. Morgan también señala bajas mensuales importantes en industria y construcción. El comercio aparece especialmente afectado, aunque el banco advierte que la magnitud del retroceso podría estar influida parcialmente por distorsiones estadísticas.
La fotografía es importante porque muestra una diferencia entre los sectores que pueden generar dólares y aquellos que tienen mayor capacidad para movilizar la actividad interna. No alcanza con que crezcan algunos segmentos vinculados a la exportación si ese incremento no se traduce rápidamente en mayor producción, empleo y consumo dentro de la economía.
El banco redujo su estimación de crecimiento para 2026 y puso en duda la recuperación del consumo. Las variables que explican el cambio de diagnóstico.
El dilema del consumo: la variable que preocupa hacia 2027 Una de las señales más importantes del informe está fuera de 2026. J.P. Morgan redujo drásticamente sus expectativas sobre el consumo privado para 2027: ahora calcula un crecimiento de apenas 0,4%, frente al 3,4% previsto por el Gobierno en el proyecto de Presupuesto.
La diferencia expone dos diagnósticos muy distintos sobre la velocidad de la recuperación. El Gobierno proyecta para 2027 un crecimiento del PBI del 4%, mientras que J.P. Morgan estima 2,5%. La entidad considera que las exportaciones serán uno de los principales motores, con una expansión proyectada del 11%, pero advierte que el consumo privado prácticamente no acompañaría ese proceso.
La clave está en la composición del crecimiento: una economía puede expandirse impulsada por sectores exportadores sin que eso implique una recuperación equivalente del mercado interno.
Minería y energía: crecimiento que no necesariamente derrama sobre el mercado interno J.P. Morgan pone el foco en un cambio estructural de la economía argentina. Minería, energía y otros sectores orientados a la exportación pueden crecer con fuerza, pero tienen un impacto relativamente limitado sobre el comercio interno, según el diagnóstico del banco.
La explicación es que una mayor producción de petróleo, gas o minerales destinada al exterior genera divisas, inversión y actividad en determinados segmentos, pero no necesariamente provoca un aumento proporcional del consumo masivo.
Esto introduce una diferencia importante respecto de otros ciclos de recuperación: el crecimiento puede ser más concentrado y heterogéneo. Mientras los sectores exportadores avanzan, las ramas dependientes del mercado interno pueden continuar condicionadas por el nivel de ingresos, el crédito y la demanda.
Ingresos, crédito y empleo: los límites a la recuperación Otro de los factores que J.P. Morgan observa es el comportamiento de los hogares. El banco señala que la inflación registrada durante los primeros meses del año erosionó los ingresos y que el aumento de la morosidad contribuyó a frenar el crédito.
A esto se suma un mercado laboral que todavía no muestra suficiente dinamismo. Según el análisis citado por TN, el empleo urbano se mantuvo prácticamente estable en julio, después de cinco meses consecutivos de caídas, y quedó 1,1% por debajo del nivel de un año atrás.
El resultado es una combinación que complica una recuperación rápida del consumo: ingresos que necesitan recomponerse, crédito más restrictivo y un mercado laboral sin una expansión significativa.
J.P. Morgan también incorporó a su análisis el dato de pobreza del primer semestre de 2026, que alcanzó 32,3% de la población urbana. El banco vinculó el aumento con el desfasaje entre la inflación de comienzos de año y la recuperación de los ingresos.
El tercer trimestre será la prueba inmediata El pronóstico de J.P. Morgan todavía no equivale a un dato confirmado de recesión. Para determinar si efectivamente hubo dos trimestres consecutivos de contracción habrá que esperar los datos oficiales de agosto y septiembre.
El banco proyecta una caída anualizada del 4% en el tercer trimestre, equivalente a una baja cercana al 1% frente al trimestre anterior. El dato de julio dejó un punto de partida muy bajo y obliga a una recuperación considerable en los meses siguientes para revertir el resultado trimestral.
Por eso, los próximos indicadores de actividad serán determinantes. Un rebote fuerte en agosto y septiembre podría relativizar el derrumbe de julio. Si, en cambio, la recuperación resulta débil, el diagnóstico de J.P. Morgan sobre una economía entrando en una fase recesiva ganaría sustento.
El impacto sobre el escenario económico La revisión de J.P. Morgan deja planteada una discusión que excede el número de crecimiento anual. El interrogante es qué tipo de recuperación puede tener la Argentina y cuánto tiempo puede demorar en trasladarse desde los sectores exportadores hacia el mercado interno.
El banco espera que la política fiscal y monetaria continúe siendo restrictiva incluso mientras la economía se acerca al año electoral. En ese contexto, el desafío macroeconómico pasa por compatibilizar la continuidad de la estabilización con una recuperación suficiente de la actividad, el empleo y el consumo.
La distancia entre las proyecciones oficiales y las de J.P. Morgan es especialmente visible en 2027: 4% de crecimiento del PBI y 3,4% de consumo según el Gobierno, contra 2,5% y 0,4%, respectivamente, según el banco.
Más que una discusión sobre un número puntual, el informe pone sobre la mesa la principal incógnita para la economía argentina: si el crecimiento basado en exportaciones, energía y minería podrá convivir con una recuperación más amplia del consumo y de los sectores orientados al mercado interno.