Luego que la ola azul tapara a Donald Trump, Wall Street retoma su programación habitual
 Herakles03Updated 4 minutes Ago7 Mins read
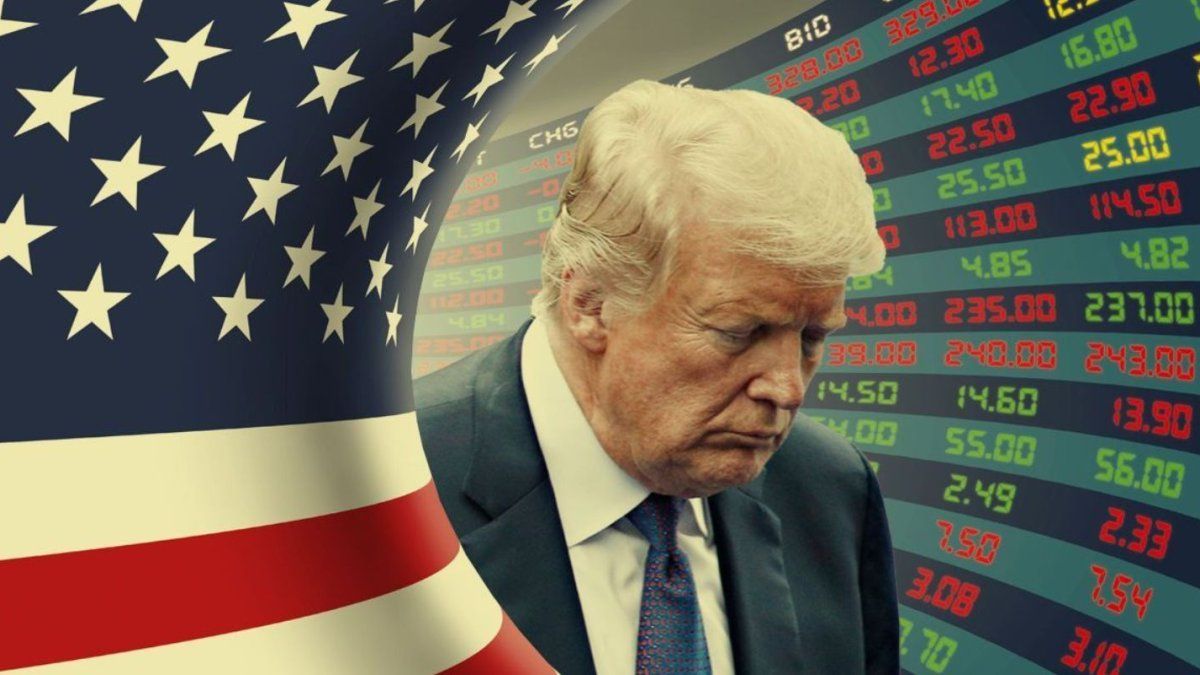

En una semana brutal, a Donald Trump lo tapó una gran ola azul y a Wall Street, un tsunami de números en rojo. ¿Y la economía? Sin problemas.
El petróleo cae más de 5% y las acciones en Wall Street suben pese a las turbulencias en Nvidia Wall Street en caída libre: por qué el mercado teme una espiral de ventas forzadas y hasta dónde puede bajar Hubo de todo como en botica. El martes se votó. El escrutinio fue veloz. Y la voluntad popular, tajante. Una gran ola azul les entregó a los demócratas el control de las dos cámaras en el Congreso. Además, les permitió arrebatar las gobernaciones de cinco estados, algunos de larga tradición republicana como Texas. La mansedumbre del presidente Donald Trump fue la sorpresa mayor. Perdió como en la guerra y lo aceptó. No acusó a nadie de fraude. El miércoles se festejó. Pero los mercados, el jueves, regresaron a su programación habitual. Y, de momento, no tienen paz. La fiebre de la IA arde en el banquillo de los acusados.
La agenda demócrata suma una inquietud adicional: pone en vilo la construcción de data centers. La carnicería fue salvaje. Como no se veía desde la cruzada de los aranceles recíprocos, el 2 de abril de 2025. El Nasdaq cayó 5,5% y estrenó una corrección (11,6% por debajo de los máximos de octubre). El S&P 500, 4,4%. Wall Street ya venía de capa caída, pero cavó más rápido, ancho y profundo. Reemplazó la mera rotación de carteras por un nítido hundimiento general. El Dow Jones Industrial, que no tiene un sesgo tecnológico, también recibió castigo: cayó 3,4%. Hubo de todo, y para todos, como en una botica en feroz liquidación.
Hay más noticias para este boletín El viernes, después de la política y de los mercados, se conoció la situación laboral. EEUU creó 165 mil nuevos empleos netos en octubre (159 mil de ellos en el sector privado). Se esperaban 70 mil. La tasa de desocupación se redujo una décima a 4,1%. Es una décima por debajo también de la definición de pleno empleo que estima la Fed. ¿Qué diría James Carville, el estratega de Bill Clinton? ¿Repetiría que es la economía, estúpido? La macroeconomía hará valer su descargo. No solo porque crece por encima de 3%. O porque aumenta el empleo a pesar del auge amenazante de la IA. Los pedidos iniciales de subsidio por desempleo, la última semana de octubre, sumaron apenas 189 mil. Es la cifra más baja de los últimos 57 años. Y la productividad laboral acelera (+2,1% interanual y +3,6% en el tercer trimestre). ¿Qué más se le puede pedir, Carville? La inflación bajaría si no fuera por los shocks que promovió con ahínco el propio presidente: la guerra de aranceles, la guerra en Irán y la guerra contra la independencia de la Fed y la política monetaria.
El pase de facturas no se hizo esperar El vicepresidente JD Vance diseccionó los motivos como un cirujano. “Perdimos por cuatro razones. La guerra en Irán, el costo de vida, no poner América primero y nuestra relación con Israel”, dijo después que el escrutinio saliera del quirófano. “La razón real es obvia para cualquiera…es la guerra en Irán. El propio presidente lo dijo anoche”. Y es cierto Trump lo reconoció primero (aunque manifestó también que no se arrepiente y lo volvería a hacer). Nadie ignora que Vance se opuso a la guerra (tanto como a las otras tres razones). Así, con un discurso en caliente que marcó las diferencias, se estrenó la carrera por el próximo mandato presidencial. Trump, manso como nunca, no dijo esta boca es mía. No tiene reelección y su capital político se hizo añicos (de nuevo). Conserva el remanente de su mandato hasta 2029 y sabe que los demócratas, aunque dominan las dos cámaras del Congreso, no alcanzan los dos tercios de los votos que precisan en el Senado para emprender su juicio político con éxito. Por eso el papel del vicepresidente es crucial. Quizás por eso fue tan incisivo. Sería el principal beneficiario en caso de aportar las voluntades que falten.
Wall Street tachó dos preocupaciones de su lista poselectoral Trump todavía discute el resultado de la puja de 2020 en la que Joe Biden le birló la presidencia. Esta vez se resignó y no habrá riña. Y luego de escuchar las palabras de Vance, y la decisión en las urnas, también confía en que va a desescalar la guerra en Irán. No sabe cómo. Ya que la maniobra no depende solo de las intenciones de la Casa Blanca. Irán y sus pretensiones – el control de la navegación por Ormuz, las compensaciones económicas que reclama – son un hueso duro de roer cuando se consideran los intereses permanentes de EEUU en la región. No obstante, el crudo Brent cayó 15 dólares el barril en la semana. Lo que revela, no la existencia de una solución, sino la inclinación a creer que se la encontrará. Después de todo, los cambios de gabinete ya comenzaron. El secretario de Defensa, Pete Hegseth, no durará mucho en su sitio. Y para su reemplazo será más fácil ensayar un viraje.
Wall Street tachó dos preocupaciones. Se concentró en la principal, la que lo carcome y traía de arrastre: qué hacer con el negocio de la IA. No abandona la idea. Está convencida del inmenso poderío de la transformación. Pero, sabe que exageró y debe recalcularla. Y en eso está. El miércoles cayó Nvidia y treparon los hiperescaladores. La agenda demócrata hace hincapié en frenar la construcción de data centers. Eso es bueno para recuperar el flujo de caja de los gigantescos operadores de servidores, ya que moderará su inversión. Y, muy malo para los proveedores como Nvidia. Los chips encabezan el listado de componentes críticos. Los fabricantes no dan abasto con la demanda. Y la escasez de oferta dicta precios altísimos. Avanzar más despacio aliviará los presupuestos de gasto de capital. Favorecerá repensarlos mejor. ¿Será que la ola azul, con sus restricciones, es capaz de rescatar a los hiperescaladores de los excesos de su propia ambición?
El miércoles la respuesta fue que puede que sí. La masacre del jueves en la Bolsa, iracunda, dijo que probablemente no. En su fase actual, la IA todavía necesita montar una inversión física muy importante para lograr la escala que satisfaga las expectativas que alimentan las cotizaciones. Si sobran chips y falta infraestructura todos se perjudicarán. Esto es una carrera de postas. Si EEUU se frena, China se quedará con una tajada mayor del negocio que Wall Street ansía. Es mejor que sean las compañías las que decidan la velocidad y no los políticos.
Amazon está levantando su mayor data center en Indiana, Estados Unidos.
Que se entienda bien. En Texas, el estado con más data centers en construcción, la flamante gobernadora electa, la demócrata Gina Hinojosa, habló claro. Los data centers aprobados no estarán alcanzados por las futuras limitaciones. La capacidad instalada prevista para 2027 y 2028 no cambiará. Hacia delante, la regulación y las demandas de la población determinarán el resultado. No hay dudas de que cambió el sesgo benevolente de la política, pero habrá que ver si con tanta virulencia como para convertirse en la verdadera restricción operativa.
¿Es esto una burbuja? Es el mejor momento de ponerlo a prueba. La efervescencia se desinfla con facilidad pasmosa. No hay nombres intocables. Las Siete Magníficas dan pena, a excepción de Apple, la más alejada del boom de la IA. Los hiperescaladores cotizan 27% debajo de sus récords. El SOXX, el ETF de los semiconductores, fue la estrella rutilante en la primera mitad del año. Finalizó 2025 en 100,38 dólares. Hizo un máximo en 218,65 el 22 de junio. Trepó 117% en una exhalación. Y el viernes cerró en 136,53 con una merma de 37% desde los picos. Se hundió así en un bear market y enfrenta un pelotón de fusilamiento. Pero conserva un avance de 36% en el año, y no capitula (rebotó 3,5% el viernes). Su valuación es modesta: un múltiple inferior a 10 veces las ganancias esperadas. Y las utilidades son palpables, aunque puedan desacelerarse fuerte. Lo suyo es la volatilidad extrema (con un Beta de 2,41). Tropezón así no es caída. El bear market circunstancial se inscribe dentro de un fabuloso mercado bull secular. Es simplemente, de tal palo, tal astilla. Si la IA no se cancela, aunque se resetee y desempeñe un rol menos preponderante, la necesidad de chips seguirá siendo perentoria mientras rija una revolución digital.
La sensibilidad por el endeudamiento de la IA llegó a los hedge funds. Y su desapalancamiento brusco dicta el pulso de los mercados hoy. Octubre registró el mayor desarme de posiciones en los fondos dedicados a la selección de acciones en más de una década, según uno de los principales prime brokers, Morgan Stanley. Las ventas forzadas se dispararon hacia fin de mes obligando a un recorte violento de carteras. ¿Es esto una burbuja? Está claro que el posicionamiento era temerario. Y que se descrema la espuma. Pero una liquidación forzosa no discrimina entre el agua sucia y el bebé. Si hay que vender porque se activan los límites de pérdida, y se debe reducir la exposición al riesgo sí o sí, la iliquidez aprieta y muchos activos van a caer en la volteada aun cuando tengan buenos fundamentos. Deberá correr más agua bajo el puente para ponderar las calidades.
Calavera no chilla La tecnología y las acciones ligadas a la IA tienen resto para absorber el castigo. Devuelven solo una pequeña parte de lo ganado. El Nasdaq corrige. El S&P 500 está a mitad de camino. Se debe sacudir el árbol para que caiga la hojarasca. Son los gajes del oficio. Hay que podarlo periódicamente para que crezca sano. La rentabilidad fluye generosa en los once sectores del S&P 500 pese a la crisis de la energía. Y las valuaciones relativas a la tasa de crecimiento de las ganancias son las más bajas en medio siglo. Un freno parcial, una desaceleración, están previstas, no sorprenden.
Si se amplía la mirada, se advierten varios estabilizadores en acción. La feroz suba de las tasas largas entre marzo y octubre encendió la sensibilidad por el pedal de la IA. Pero la curva de bonos desensilló medio punto el último mes. Dos berrinches en simultáneo serían letales. Si se turnan – primero, los bonos y ahora, las acciones – se ordena la digestión. Urge, desde ya, que nada se rompa.
La Fed adoptó por eso mismo una estrategia gradualista de suba de tasas en prevención de accidentes. Y la fortaleza de la economía se conserva intacta. Las recesiones, o el temor anticipado a ellas, son los verdaderos asesinos de los mercados bull. Y nada de eso asoma en el horizonte.