La inflación le picó el boleto a Warsh: deberá armarse de coraje y subir las tasas para que se calmen
 Herakles03Updated 2 hours Ago8 Mins read
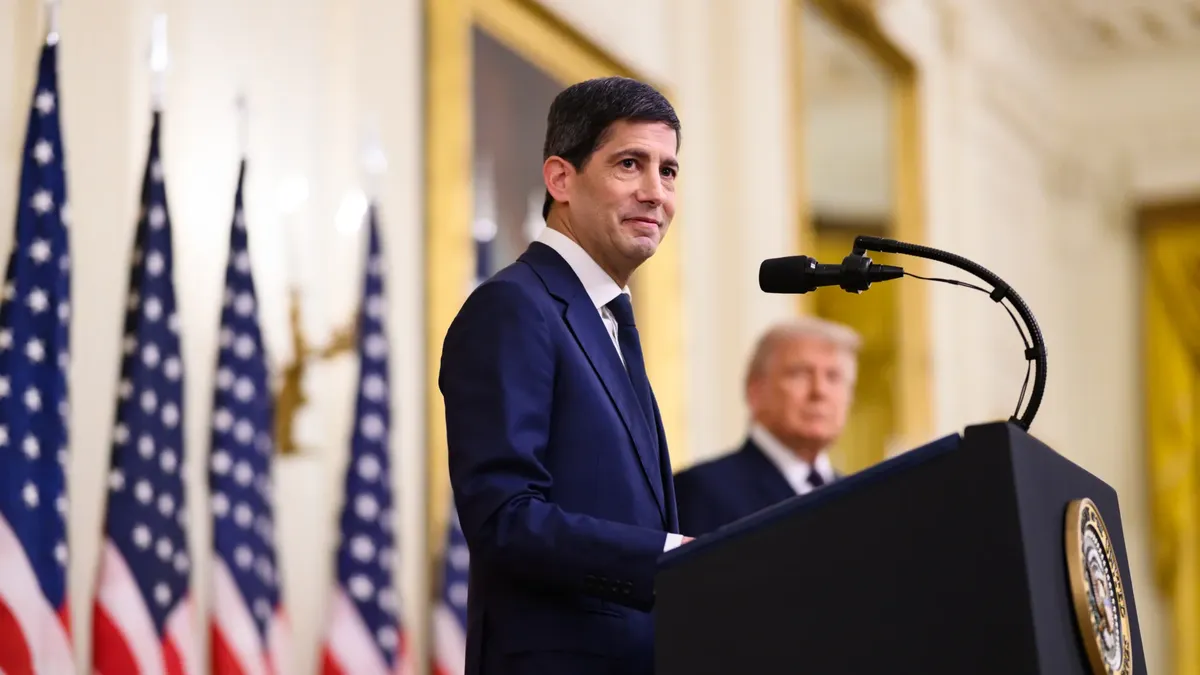

La inflación de agosto le quitó al jefe de la Fed la última excusa para mantenerse sin cambios. Los mercados siguen bajo presión por el salto del petróleo y las tasas largas, mientras la estrategia de Scott Bessent para sostener los bonos del Tesoro enfrenta un desafío mayor.
Milei vuelve a viajar a EEUU tras cancelar su visita al Reino Unido El precio del diésel superó los u$s6 por galón en EEUU por primera vez en la historia No hay mal que por bien no venga. La inflación de agosto se ubicó un escalón más alto que lo esperado. La medición general no varió (+0,4%), pero la inflación núcleo arrojó un aumento de 0,3%, una décima más que en julio. La super-núcleo saltó 0,5%. La Fed se reúne el martes y miércoles. Su decisión mantiene a los mercados en vilo. En julio, desafiado por tres disidentes, su nuevo chairman, Kevin Warsh, impuso el criterio de sostener las tasas sin alteraciones. “Estoy tratando de recibir un mensaje sin filtros del mercado”, dijo. Y los mercados, se sabe, hicieron tronar el escarmiento. Las tasas largas se hincharon medio punto. No las disuadió el filtro que tres semanas más tarde aplicó el secretario del Tesoro, Scott Bessent, para evitar un cataclismo memorable como el de 2013. En Jackson Hole, Warsh debió admitir que la Fed tenía trabajo por hacer si las presiones inflacionarias persistían tras la mejora de junio y julio. La data de agosto remueve, pues, la última excusa formal para soslayar una política monetaria más dura. Los futuros del CME descuentan una suba de un cuarto de punto con 87% de probabilidades. Los economistas de Wall Street no están tan seguros. Quieren verlo para creerlo. Los mercados confían. De ahí su rally de alivio el viernes luego de una semana atroz.
No hay mal que por bien no venga. Y esta semana la lluvia de males fue torrencial. El secretario Bessent realizó la primera recompra de deuda de largo plazo (que anunció como soporte para los bonos) y al mercado no le agradó. Primero, porque le pareció pequeña. Después, porque le quedó grande el talle. En definitiva, con el salvavidas del Tesoro puesto, la tasa de diez años arañó 5% y subió 18 puntos base. En verdad, el mercado de bonos es apenas una caja de resonancia. El temporal de fondo se cuece en el Golfo Pérsico. El crudo Brent se encareció 9%. Y que conste, el barril orilló los 110 dólares y cerró el viernes debajo de 105. La ofensiva lanzada por Trump y Bessent para aislar y asfixiar a Irán – la Operación Paria Económico – ya produjo estropicios. Todo, daño colateral. El oleoducto Este-Oeste, que recanalizó la producción de Arabia Saudita hacia el Mar Rojo, quedó inutilizado por ataques de milicias iraquíes. En Yemen, los rebeldes hutíes, aliados también de Teherán, ocuparon el puerto de Mokha y la isla de Perim, en la desembocadura del Mar Rojo. En los hechos, hoy controlan la navegación por Bab el Mandeb. No se sabe todavía qué ganó Washington, pero los avances estratégicos de Irán, tras una ofensiva relámpago de 36 horas, son impresionantes. Tanto que los países que integran el Consejo Consultivo del Golfo (Arabia Saudita, los Emiratos Árabes Unidos, Kuwait, Bahrein, Qatar y Omán) acordaron una reunión de urgencia con las autoridades iraníes, lo que no ocurría desde 2024. Es lo contrario que se esperaría de extremar con éxito la estrategia de aislamiento. Pero no hay mal que por bien no venga. El precio del barril retrocedió cinco dólares conocida la noticia. “Esto se resolverá, dijo Trump, después de las elecciones (en EEUU, el 3 de noviembre)”. En la región, la prisa es sensiblemente mayor. La novedad es el ofrecimiento de China para mediar entre EEUU e Irán.
¿Falló el secretario Bessent en su misión de rescate a los bonos del Tesoro? ¿O más bien fracasó en la ofensiva Paria Económico en el Golfo y, en cambio, está proveyendo el auxilio adecuado que necesitan los bonos a tiempo? El barril que costaba 80 dólares a principios de agosto trepó 25 dólares en un mes y medio. Y, bien o mal, no se produjo un crac de los mercados. Su presencia disuadió a los hedge funds de promover un ataque especulativo furibundo a fin de agosto. Y nunca fue su propósito fijar un techo rígido para las tasas largas sabiendo que la energía entraría en ebullición. En todo caso, primero debe apagar ese fuego. Todo indica que después no haría falta tocar otra perilla. Como botón de muestra, el viernes se observó la cadena de transmisión. Se calmó Medio Oriente y repuntó todo lo demás: el petróleo, los bonos y las acciones.
Los bonos son el jamón del sándwich que preparó Bessent. Yacen en el medio de dos operaciones desafortunadas que debería repensar. Una, en Irán. Otra, en la Fed. Son dos guerras imposibles de ganar. Una ya perdió Ormuz y Bab el Mandeb. E impone el castigo de un shock estanflacionario que se eterniza. La pujanza de la IA evitó el estancamiento. Pero no la inflación por encima de 3%. La otra guerra forcejea por la independencia del banco central. Trump y Bessent se salieron con la suya allí. Impusieron a Warsh al mando (y degradaron a Powell, que no se retiró de la Junta de Gobernadores). Con astucia, y bajo el paraguas de una tregua en Irán, Warsh quedó bien con Dios y con el diablo en su estreno. Con un discurso de halcón y una postura correcta de brazos cruzados. Pero se estrelló en la reunión de julio. Tres disidentes lo dejaron al descubierto cuando propusieron una suba de tasas y Warsh la bloqueó. “Una acción modesta ahora reduciría la probabilidad de tener que tomar medidas más drásticas más adelante”, razonó uno de ellos. Increíblemente el chairman no supo explicarse. Se escribió entonces: “Una pregunta elemental: ¿por qué considera que la tasa está bien dónde está y rehusó la propuesta de moverla? En 45 minutos no la contestó”. La conferencia de prensa le quedó muy grande.
Las tasas largas están tironeadas por los avatares en Irán y la energía. Pero, también, por los compromisos de Warsh y la formidable presión política que se abate sobre la Fed. Cómo incidió la improvisación reciente de la política monetaria se comprende menos. Y, sin embargo, es la crónica de un desastre anunciado. Volvamos a la reunión fatídica de julio: “Warsh se presentó en sociedad como un formidable halcón antiinflacionario, pero aún no sale de su jaula. ¿Querrá que los mercados suban sus tasas (sin la compañía del banco central) y le hagan por su cuenta todo el trabajo?… Agitados por un mar de dudas, el corolario inmediato en los mercados fue un simulacro de soplo inflacionario: el dólar se precipitó, la tasa de dos años retrocedió y la de 30 saltó a su nivel más alto desde 2007. La curva de rendimientos se empinó. Quedó claro que los bond vigilantes, en un partido así, sin la Fed en la cancha, no harán jogo bonito. Le pegarán a la tasa larga fuerte y de puntín. Y, sin la marca pegajosa de las tasas cortas, la inflación puede ser la última en enterarse”. Por último: “De Warsh y los claroscuros de la política monetaria, Wall Street dejará que se ocupen los bonos. El peligro mayor es que desaten un súbito berrinche – un aumento punzante de las tasas largas – para llamar urgente la atención como supieron hacerlo en momentos críticos del pasado.” Dicho y hecho. Una módica suba de un cuarto de punto en julio les hubiera ahorrado la zozobra inútil a los bonos largos. Por lo menos la anterior a la intervención de Bessent. O sea, antes de la ofensiva que volvió a encender la chispa en el Golfo.
Ninguna tasa trepó más a lo largo de toda la curva de rendimientos que la de dos años. Desde julio o, si se quiere, desde que comenzó la guerra en Irán. Ninguna tasa se mantuvo constante, salvo la de fed funds, inmutable en su rango entre 3,50% y 3,75%. Ninguna otra pudo comportarse ajena a la guerra, al encarecimiento de la energía, a la persistencia de la alta inflación. Y no porque la economía tambalee. Las tasas nominales aumentan porque suben las tasas de interés reales. La economía funciona en pleno empleo. La rentabilidad corporativa crece a un ritmo interanual de dos dígitos. Y la Bolsa ruge de récord en récord. ¿Conclusión? La Fed quedó muy detrás de la curva. La brecha entre la tasa de dos años y fed funds, negativa hasta que comenzó la guerra en Irán, se estiró el viernes a 93 puntos base. Necesita recomponerse rápido. Por eso un mal número de inflación fue una muy buena noticia. Le retaceó a Warsh la última coartada para no hacer nada. Y los mercados festejaron.
¿Se atreverá Warsh a liderar una votación unánime a favor de una suba de tasas de un cuarto de punto el miércoles? No encontrará oposición dentro de la Fed ni en los mercados. Bessent debería explicarle a Trump que resulta también lo más conveniente para su gobierno. Una Fed que se demuestre independiente aplanaría la curva sin coerción y la estabilizaría mejor que Bessent. Si la IA se desacelera – como pidieron de golpe sus popes este fin de semana – mejor todavía.
Y así el secretario podría cosechar el éxito de su paciente maniobra, oculto por la desmesura del rally de las tasas largas. El Tesoro, en esta semana terrible, colocó 39 mil millones de dólares de bonos a 10 años y 22 mil millones a 30 años. Fue la mejor subasta de 10 años en la última década. Y la segunda mayor participación extranjera en una licitación de 30 años en toda la historia. A los colocadores primarios les sacaron la mercadería de las manos. Y la misma señal arrojó la operación de recompra. Bessent triplicó su objetivo habitual y lo llevó a 6 mil millones de dólares. Pero no llegó a adquirir 5200 millones. “Fracasó”, juzgó la crítica que siguió la estela de las tasas en alza. La historia relevante es otra. Lo que falló fue la oferta de bonos para recomprar. Se cayeron los “tenders”. Lo usual es que arrimen 20 mil millones de dólares a la cita y solo aparecieron 10,5 mil. El corolario es potente. El mercado, a estas tasas de interés, en las adyacencias de 5%, quiere más bonos del Tesoro y no menos. Demanda más duración. Y aumentó su exposición neta. Compró más bonos en el mercado primario y retaceó oferta en la recompra. Lo están “desplumando” al Tesoro. No, porque le manoteen la caja que tiene como respaldo. El billón de dólares disponible que tiene la “banca”, Bessent dixit. No, lo que se llevan, a estos precios, son los bonos más largos. Entiéndase: nadie espera que mejoren los fundamentos. Sí, que se modere el festival de mala praxis. Es una exageración grotesca, aun para los estándares de Trump & Cía. “In the Fed we trust” sería el lema. Un banco central independiente. O, por lo menos, que lo parezca.