El Banco de Japón se prepara para subir las tasas a su nivel más alto desde 1993
 Herakles03Updated 2 hours Ago3 Mins read
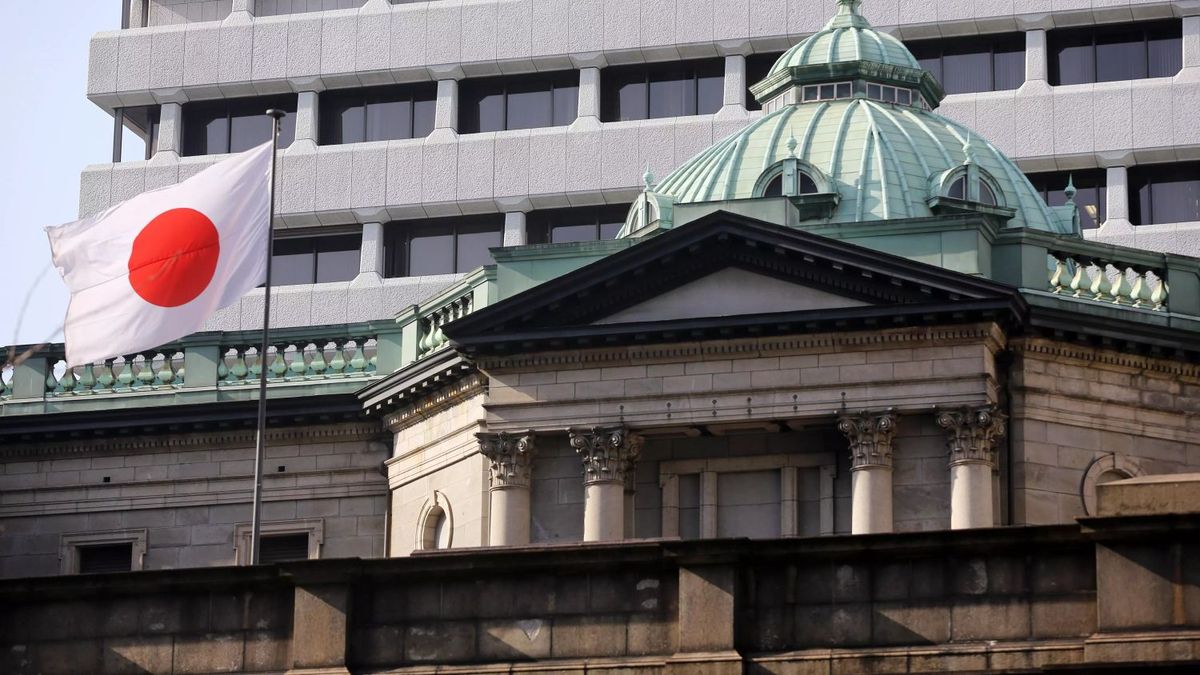

El Banco de Japón (BoJ) inició su reunión de política monetaria de dos días y que concluirá durante la madrugada de este viernes. Se espera que la autoridad monetaria suba al 1,25% los tipos de interés para contener la debilidad del yen en medio de las advertencias de EEUU, que intervino sobre la divisa nipona en julio, al igual que hizo con Argentina.
El mercado da por descontado que el BoJ suba los tipos de interés, tras haberlos elevado al 1% el pasado junio. De esta manera, la tasa se ubicaría en su nivel más alto desde 1993. El titular del organismo Kazuo Ueda, ya había alertado a principios de mes sobre el aumento de la inflación en Japón y dio a entrever que habrá una nueva suba en esta reunión.
El BoJ mantiene una hoja de ruta alcista en tipos de interés para normalizar la política monetaria del país y estabilizar la inflación en el 2%, después décadas de tasas negativas para hacer frente a la deflación y el estancamiento de los salarios.
“Siempre se consideró que la tasa de interés de referencia final rondaría el 2%, pero hasta hace poco los inversores esperaban que el Banco de Japón tardara dos años en alcanzarla”. Sin embargo, desde junio, esta previsión ha cambiado drásticamente”, plantearon desde el Banco ING.
Desde allí también explicaron que ese cambio no parece ser producto necesariamente de la volatilidad en los precios del petróleo, sino de la intervención cambiaria de EEUU a finales de julio. Antes de la intervención conjunta, el yen se encontraba en el margen de los u$s164, su nivel más bajo en casi 40 años, y este jueves se ubica en los u$s155.
La influencia de EEUU Desde ING recordaron que el secretario del Tesoro norteamericano, Scott Bessent, señaló que espera que el BoJ suba las tasas a un ritmo más rápido para brindar apoyo macroeconómico a la intervención de compra del yen. Se trató de un mensaje que Bessent transmitió personalmente a Ueda y a la ministra de Finanzas, Satsuki Katayama, el pasado 1 de septiembre en la reunión del G20 celebrada en EEUU.
“Dudamos que el Banco de Japón quiera sorprender a los inversionistas y a Scott Bessent dejando la tasa de política monetaria sin cambios en 1%”, argumentó ING. Sin embargo, también plantearon de que exista el riesgo de una suba sorpresiva de 50 puntos básicos, lo que ubicaría la tasa en 1,5%.
El yen se estabilizó luego de la intervención del Tesoro de EEUU hace dos meses.
Kstudio
Y especularon con la posibilidad de que ese escenario podría ser parte de “un acuerdo más amplio con Washington destinado a fortalecer de manera sostenible el yen, reducir la necesidad de una intervención a gran escala de venta de dólares por parte del BoJ y ayudar a estabilizar los bonos del Estado japonés (JGB)”.
Sin embargo, hicieron un contrapunto a ese escenario, argumentando que “el Gobierno japonés tiene una estrategia agresiva a favor del crecimiento y, sin duda, expresará su oposición a un ciclo de endurecimiento monetario más agresivo”.
El impacto a nivel global El analista de Pepperstone, Felipe Barragán, explicó que una eventual suba de tasas del BOJ “podría incentivar repatriación de capital y reducir el atractivo del carry trade financiado en yenes, añadiendo presión adicional sobre la prima de plazo global”.
Comentó que el mercado transita actualmente una “estabilización condicional”, debido a que la decisión de la Reserva Federal (Fed) “ha reducido la incertidumbre sobre su disposición a combatir la inflación, pero no elimina los riesgos de fondo”.
Y explicó que mientras el conflicto en Medio Oriente no de señales de desescalar, el tránsito por Ormuz no se normalice y la divergencia en las decisiones de los bancos centrales continúe ampliándose, “es probable que persista un entorno de dólar fuerte, tasas elevadas y apetito por riesgo selectivo, particularmente en los activos más sensibles a la trayectoria de las tasas reales”.